

Jubilarse en Florida: plan práctico para mudarse a una casa más pequeña
Plan paso a paso para jubilarse en Florida con una casa más pequeña: costos mensuales con ingreso fijo, ahorro por homestead, tipo de vivienda y huracanes.
Planifique su nueva casa según su presupuesto mensual
¿Cuánto puedes pagar al mes?
/mesPuedes cambiar esta cantidad
La cifra con la que te sientas cómodo: después haremos un par de preguntas más.
Ver qué compra eso Herramienta ilustrativa. No es una oferta de préstamo, tasación ni preaprobación.Respuesta corta
Para jubilarse en Florida en una casa más pequeña, presupueste el costo mensual, no solo el precio: impuesto a la propiedad, seguro y cuotas de la asociación. Florida no cobra impuesto estatal sobre la renta, la exención de homestead resta hasta $51,411 del valor imponible en 2026 si la solicita antes del 1 de marzo, y Save Our Homes limita al 2.7% el alza anual de la tasación en 2026.
Jubilarse en Florida en una casa más pequeña funciona mejor cuando se planifica en torno al costo mensual y no solo al precio de compra. En el sur de Florida eso significa presupuestar el impuesto a la propiedad, el seguro y las cuotas de la asociación, elegir una vivienda que le sirva durante los próximos 15 años, solicitar la exención de homestead antes del 1 de marzo y contratar el seguro contra inundaciones y los suministros para huracanes antes de necesitarlos.
Reducir la vivienda es editar, no borrar. Un buen editor conserva los capítulos que importan (la caminata de la mañana, la cena semanal con amigos, un cuarto para cuando vienen los nietos) y recorta lo que solo pesa: la segunda escalera, el césped, las habitaciones que se climatizan para nadie.
Este plan explica por qué tanta gente da el paso, cómo armar un presupuesto con ingresos fijos, qué viviendas se adaptan a los años que vienen, cómo coordinar la venta y la compra, y cómo preparar su nuevo hogar para la temporada de huracanes.
Por qué quienes reducen su vivienda eligen el sur de Florida
La respuesta corta: impuestos y clima. Florida no cobra impuesto estatal sobre la renta personal, algo decisivo para quien vive de una pensión, de cuentas de jubilación o de inversiones, y los inviernos son lo bastante templados como para pasarlos al aire libre.
El impuesto a las ventas también cuenta. En 2026 la tasa combinada es del 7% en el condado de Broward (Deerfield Beach, Pompano Beach, Parkland) y del 6.5% en el condado de Palm Beach (Boca Raton, Delray Beach), según el Departamento de Ingresos de Florida.
Y luego está la vida diaria. Imagine una caminata temprana hasta el Deerfield Beach International Fishing Pier, de 976 pies (casi 300 metros), una tarde en Spanish River Park en Boca Raton o una cena en Atlantic Avenue, en Delray Beach, cuando la calle se llena al caer la noche. La contracara es el verano: caluroso, húmedo y lluvioso, con una temporada de huracanes que va del 1 de junio al 30 de noviembre. Venga al menos una vez en verano antes de decidirse.
¿Qué vivienda le servirá los próximos 15 años?
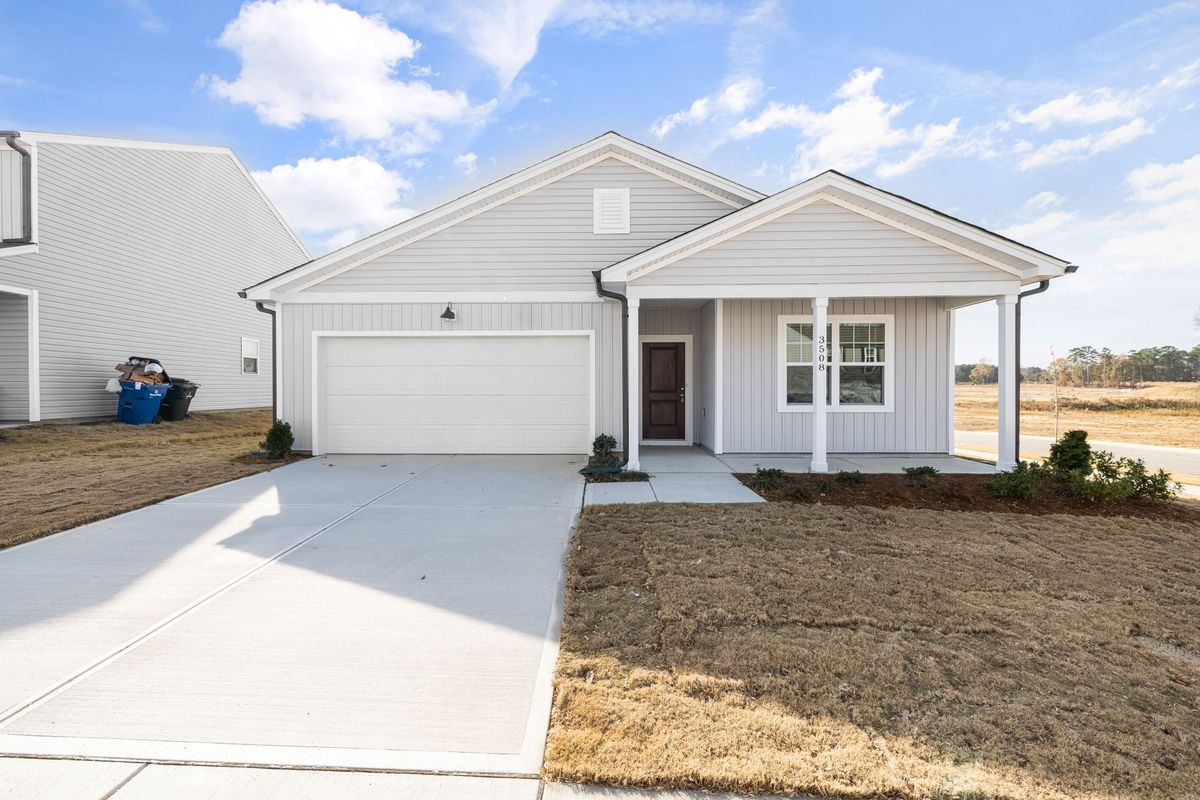
Una casa de una sola planta, un townhome (casa adosada) o un condo pueden ser la opción correcta; lo que define la elección son las escaleras, el mantenimiento y la cuota mensual. El condo cambia el trabajo del jardín por una cuota de asociación mayor; la casa cambia esa cuota por un techo y un seguro que usted gestiona; el townhome suele quedar a mitad de camino.
Así se comparan los costos de mantener una vivienda de $400,000 en Delray Beach comprada al contado, con los supuestos ilustrativos de nuestra calculadora: una tasa de impuesto a la propiedad del 1.42% para Delray Beach y valores típicos de seguro y cuota de asociación según el tipo de vivienda.
| Costo mensual, $400,000, sin hipoteca | Casa de una planta | Townhome | Condo |
|---|---|---|---|
| Impuesto a la propiedad (1.42% anual) | $473 | $473 | $473 |
| Seguro ($5,400 / $2,000 / $1,700 al año) | $450 | $167 | $142 |
| Cuota de la asociación | $220 | $420 | $650 |
| Total | $1,143 | $1,060 | $1,265 |
El condo parece el más caro, pero su cuota suele incluir el seguro del edificio, el techo y el mantenimiento exterior, gastos que el dueño de una casa paga aparte cuando llegan. Si busca vecinos de su edad y una casa club, nuestra guía de comunidades 55+ en el sur de Florida explica las reglas de edad y las cuotas.
Cómo armar el presupuesto con ingresos fijos
Construya su presupuesto sobre los tres costos que pueden subir después de la compra: impuesto a la propiedad, seguro y cuotas de la asociación. La hipoteca, si la tiene, es la única partida que no cambia.
Impuesto a la propiedad, homestead y Save Our Homes
Su primera factura de impuestos se basa en el valor de mercado completo de la vivienda, porque la venta reinicia la tasación; la factura más baja del vendedor no se traslada. Cuando la casa pasa a ser su residencia permanente, la exención de homestead (para vivienda principal) resta hasta $51,411 de su valor imponible en 2026: $25,000 de todos los gravámenes, más $26,411 ajustados por inflación que no se aplican a los impuestos escolares. En Broward, la exención básica ahorró a los propietarios entre unos $659 y $1,009 al año en 2025, según la ciudad.
A partir de ahí, el tope de Save Our Homes limita el aumento anual del valor tasado de su homestead al menor entre el 3% y la inflación; en 2026 el tope es del 2.7%. Si ya tiene un homestead en Florida y se muda a una vivienda más pequeña dentro del estado, la portabilidad puede trasladar hasta $500,000 de ese beneficio a su nueva casa, en forma proporcional si compra una más económica. Nuestra guía sobre impuestos a la propiedad y la exención de homestead en Florida desglosa las cifras.
Seguro y cuotas de la asociación
El seguro se ha estabilizado. Las tarifas de seguro de vivienda en Florida bajaron un 0.92% en 2025, y en septiembre de 2026 los reguladores aprobaron nuevas rebajas para cuatro aseguradoras, según Florida Realtors. La prima promedio en el mercado admitido era de $3,736 en septiembre de 2026, aunque las viviendas costeras suelen costar más. En edificios de condos de tres o más pisos, las leyes estatales más recientes ya no permiten que las asociaciones controladas por los propietarios renuncien a las reservas para elementos estructurales clave, lo que puede encarecer las cuotas en edificios antiguos. Pida el presupuesto y las actas recientes de la junta antes de comprar.
Salud, mandados y movilidad
Elija la ubicación pensando en la rutina de mañana, no solo en la de hoy. Antes de decidirse por una calle, trace el trayecto hasta los médicos, el hospital y la farmacia de la red de su plan de salud, y fíjese a qué distancia queda el supermercado.
Prevea el día en que quizá maneje menos. Boca Raton, Delray Beach, Deerfield Beach y Pompano Beach tienen estaciones de Tri-Rail, y la estación de Brightline de Boca Raton está frente a Mizner Park. Parkland no tiene estación de Tri-Rail, así que allí el auto pesa más.
Calendario desde la publicación hasta el cierre
Lo más práctico suele ser fijar primero el presupuesto y luego decidir si vender antes o después de comprar. Este es un orden sensato:
- Defina su cifra mensual. Decida cuánto le resulta cómodo pagar cada mes, todo incluido, y pruébelo con nuestra calculadora de presupuesto.
- Elija entre vender primero o comprar primero. Vender primero libera efectivo y evita tener dos viviendas a la vez; comprar primero evita una mudanza temporal. Pregunte a su prestamista qué requiere cada opción.
- Depure sus pertenencias con tiempo. Mida las habitaciones nuevas antes de decidir qué va a enviar.
- Pida cotizaciones de seguro antes de que termine su período de inspección. En una vivienda antigua, la aseguradora puede exigir una inspección de 4 puntos; Citizens la exige para casas de más de 20 años.
- Lea los documentos de la asociación. Quien compra un condo de reventa tiene 7 días, sin contar fines de semana ni feriados legales, para cancelar después de recibirlos.
- Cierre, múdese y solicite el homestead. Debe ser dueño de la vivienda y vivir en ella como residencia permanente el 1 de enero, y luego presentar la solicitud antes del 1 de marzo ante el tasador de propiedades del condado.
Aquí las casas rara vez se venden de un día para otro, lo que le da margen para comparar. En septiembre de 2026, la mediana de días en el mercado de Redfin para todos los tipos de vivienda fue de 74 días en Delray Beach y de 78 días en Boca Raton.
Preparación ante huracanes para su nuevo hogar
Prepárese antes del 1 de junio y contrate la cobertura contra inundaciones antes del cierre. La mayoría de las pólizas de vivienda no cubren inundaciones, y las pólizas nuevas del NFIP (programa federal de seguro contra inundaciones) suelen tener un período de espera de 30 días, con una cobertura máxima de $250,000 para la estructura y $100,000 para el contenido.
- Pida el informe de mitigación de viento de la vivienda; la ley de Florida obliga a las aseguradoras a ofrecer descuentos por elementos como ventanas de impacto, persianas anticiclónicas y anclajes entre techo y muros.
- Revise la antigüedad del techo, que influye en si la casa puede asegurarse y en qué condiciones.
- Si se asegura con Citizens, tenga en cuenta su requisito de seguro contra inundaciones: viviendas valoradas en $400,000 o más desde el 1 de enero de 2026, y todas las demás pólizas desde el 1 de enero de 2027 (confírmelo con Citizens).
- El condado de Broward está dentro de la High-Velocity Hurricane Zone del Florida Building Code, con normas de viento más estrictas; el condado de Palm Beach no.
- Pregunte por las inspecciones gratuitas y las subvenciones del programa My Safe Florida Home; consulte su estado actual en mysafeflhome.com.
En un condo, pregunte además a la asociación cómo asegura el edificio antes de una tormenta y qué deben hacer los propietarios. Un plan sereno hecho en primavera vale más que uno improvisado en septiembre.
Esta guía es información general, no asesoría legal, fiscal ni crediticia. Verifique las cifras actuales con su prestamista, su aseguradora o el tasador de propiedades del condado.
Preguntas de los compradores
¿Conviene vender mi casa actual antes de comprar en el sur de Florida?
Depende de su liquidez y de cómo se sienta con una mudanza temporal. Vender primero libera el capital acumulado y evita pagar dos viviendas a la vez; comprar primero le permite mudarse una sola vez. Antes de poner su casa en venta, pregunte a su prestamista qué exige cada opción.
¿Funciona la portabilidad del homestead si llego a Florida desde otro estado?
No. La portabilidad traslada el beneficio de Save Our Homes de un homestead de Florida a otro, y aplica a propietarios que tuvieron la exención de homestead en Florida en alguno de los 3 años anteriores. Quien llega de otro estado parte del valor de mercado completo, y el tope se aplica una vez que califica para el homestead.
¿Qué conviene más para reducir la vivienda en el sur de Florida: un condo o una casa de una planta?
Depende de cuánto mantenimiento quiera asumir. Un condo suele tener una cuota de asociación más alta que cubre el edificio, el techo y el exterior; una casa tiene una cuota menor, pero usted paga el techo y una póliza de seguro más completa. Compare el costo mensual total con nuestra calculadora de presupuesto.
Fuentes
- Departamento de Ingresos de Florida — Tasas del recargo discrecional al impuesto sobre las ventas 2026 (DR-15DSS)
- Tasador de Propiedades del condado de Broward — Exención de homestead
- Estatutos de Florida — 193.155, tope de tasación Save Our Homes
- Florida Realtors — Florida aprueba más rebajas en las tarifas de seguro de vivienda
- FEMA — El seguro contra inundaciones, un recurso importante para los floridanos
- Citizens Property Insurance — Inspecciones


