

Casa a prueba de huracanes en Florida: techo, ventanas y seguro
Techo, ventanas, puerta de garaje y zona inundable: qué revisar en una casa de Florida preparada para huracanes y cómo esas mejoras abaratan su seguro.
Segura ante tormentas y dentro de su presupuesto mensual
¿Cuánto puedes pagar al mes?
/mesPuedes cambiar esta cantidad
La cifra con la que te sientas cómodo: después haremos un par de preguntas más.
Ver qué compra eso Herramienta ilustrativa. No es una oferta de préstamo, tasación ni preaprobación.Respuesta corta
Ninguna casa es del todo a prueba de huracanes, pero una vivienda de Florida bien preparada tiene un techo reciente y bien anclado, conexiones sólidas entre techo y muros, ventanas de impacto o persianas anticiclónicas, una puerta de garaje con certificación para viento y una ubicación segura frente a inundaciones. La ley de Florida (F.S. 627.0629) obliga a las aseguradoras a dar descuentos por estas medidas de mitigación de viento.
Ninguna casa es realmente a prueba de huracanes. En la práctica, una casa a prueba de huracanes en Florida es la que tiene un techo sólido bien amarrado a los muros, ventanas y puertas protegidas y una ubicación sensata respecto del agua en caso de inundación. Esas mismas características pueden bajar la prima de su seguro, porque la ley de Florida obliga a las aseguradoras a dar descuentos por las medidas de mitigación de viento.
Imagine una casa en plena tormenta como una caja sellada. El viento gana cuando logra abrir la caja: se levanta la cubierta del techo, se rompe una ventana, se dobla la puerta del garaje. En cuanto entra el aire, la presión empuja desde adentro y desde afuera a la vez. Todo lo que usted revisa como comprador se reduce a una pregunta: ¿esta caja va a mantenerse cerrada?
Aquí verá qué buscar, en qué se diferencian las reglas de los condados de Broward y Palm Beach, y cómo las características correctas le devuelven la inversión.
¿Qué hace que una casa esté preparada para huracanes?
Una casa preparada para huracanes mantiene fuera el viento y el agua gracias a cuatro elementos: el techo, las aberturas, las conexiones que mantienen unida la estructura y su elevación. Las aseguradoras miran esa misma lista al cotizar una póliza.
- La tapa: la edad del techo, su revestimiento y qué tan bien está fijada la cubierta.
- Las uniones: las conexiones entre techo y muros que mantienen el techo en su lugar.
- Las aberturas: ventanas y puertas resistentes a impactos, o persianas anticiclónicas, además de la puerta del garaje.
- El terreno: la zona inundable, la elevación y el drenaje alrededor de la casa.
La ley de mitigación de viento de Florida, la sección 627.0629, menciona la fijación de la cubierta del techo, las conexiones entre techo y muros y la protección de las aberturas entre las características que deben generar descuentos o créditos en las tarifas que presentan las aseguradoras.
¿Por qué importa tanto el techo?
El techo es lo primero que preguntan las aseguradoras, y su edad puede decidir si una casa es fácil de asegurar. Un techo reciente y bien fijado es una de las defensas contra huracanes más valiosas que puede encontrar un comprador.
Desde 2022, las aseguradoras de Florida no pueden negarse a emitir o renovar una póliza de vivienda solo porque el techo tenga menos de 15 años. Los techos más antiguos todavía pueden asegurarse si una inspección acredita al menos cinco años de vida útil restante. Citizens Property Insurance, la aseguradora estatal de último recurso, exige una inspección que acredite al menos cinco años de vida útil restante para techos de tejas asfálticas de más de 25 años y para techos de teja, metal o pizarra de más de 50. Las aseguradoras privadas fijan sus propios umbrales.
Mire más allá de la edad. Pida al vendedor los permisos del último reemplazo del techo y pregunte a su inspector por la forma del techo y cómo está fijada la cubierta. Los techos a cuatro aguas, inclinados hacia todos los lados, suelen resistir mejor el viento que los techos con hastiales altos y planos.
Casas antiguas y la inspección de 4 puntos
Citizens exige una inspección de 4 puntos (techo, sistema eléctrico, plomería y climatización) para casas de más de 20 años. Es una práctica de las aseguradoras, no una ley, y las compañías privadas fijan sus propias reglas, así que pregunte a su agente con tiempo.
¿Ventanas de impacto o persianas anticiclónicas?
Ambas cuentan como protección de aberturas, y ambas pueden generar créditos en el seguro. Las ventanas resistentes a impactos protegen la casa todo el tiempo sin que nadie tenga que instalar nada; las persianas cuestan menos, pero solo funcionan si se colocan antes de la tormenta.
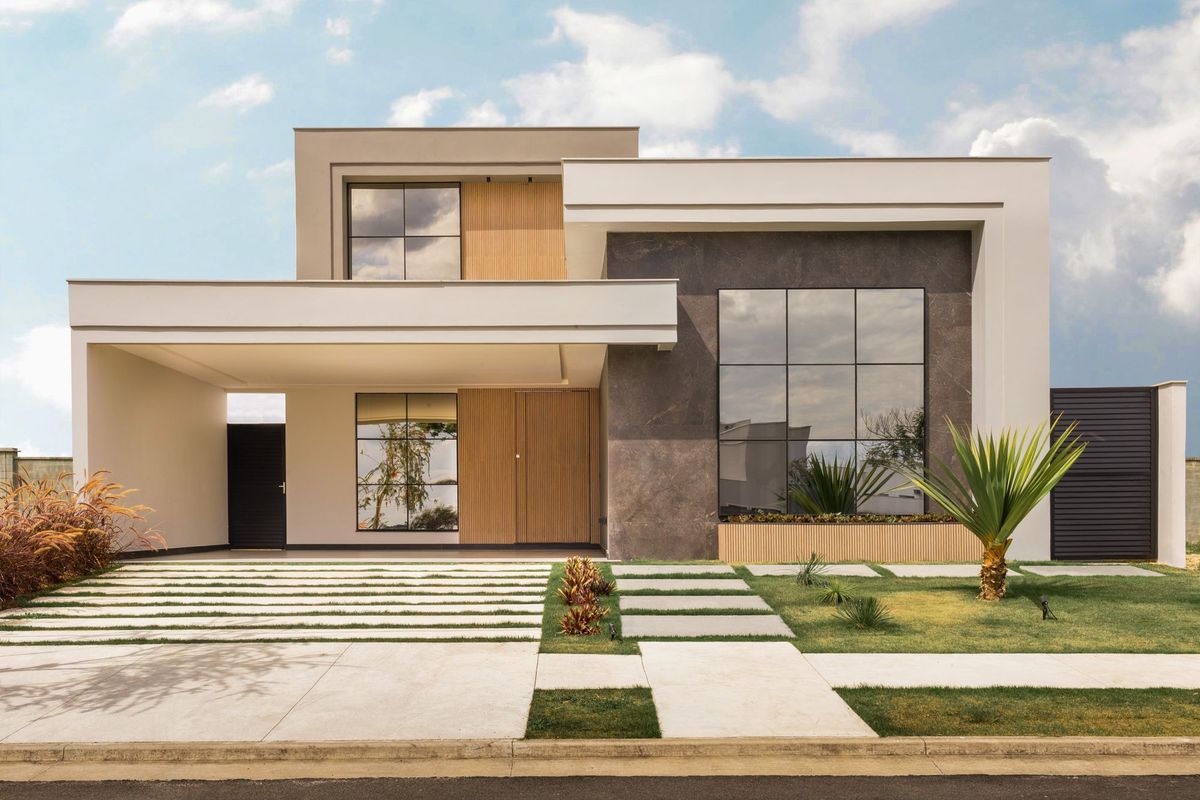
Al recorrer una casa, busque etiquetas permanentes en los vidrios y pida las aprobaciones de producto y los permisos. Las puertas importan tanto como las ventanas: las puertas corredizas de vidrio y la entrada principal son aberturas grandes. La puerta del garaje suele ser la abertura más grande de la casa, y cuando cede, la caja se abre por su punto más ancho. Pregunte si está certificada para viento.
Un generador no da créditos por mitigación, pero después de una tormenta puede decidir si usted se queda en casa o no. Si la vivienda tiene uno, pregunte por el tipo de combustible, la antigüedad y los registros de mantenimiento.
¿En qué se diferencian los códigos de construcción de Broward y Palm Beach?
El condado de Broward forma parte de la High-Velocity Hurricane Zone (HVHZ, zona de huracanes de alta velocidad) del Florida Building Code, junto con Miami-Dade; el condado de Palm Beach no. Eso significa que en Deerfield Beach, Pompano Beach y Parkland rigen normas más estrictas de aprobación de productos y de construcción.
| Ciudad | Condado | ¿Está en la HVHZ? | Qué significa para el comprador |
|---|---|---|---|
| Deerfield Beach | Broward | Sí | Normas más estrictas para obra nueva y trabajos con permiso |
| Pompano Beach | Broward | Sí | La misma norma; revise los permisos de reformas antiguas |
| Parkland | Broward | Sí | La misma norma, incluso tierra adentro |
| Boca Raton | Palm Beach | No | Sigue siendo zona de diseño para vientos de alta velocidad; verifique permisos y productos |
| Delray Beach | Palm Beach | No | Sigue siendo zona de diseño para vientos de alta velocidad; verifique permisos y productos |
El código se aplica a las obras hechas bajo su vigencia, así que el año de construcción o de la última reforma importa tanto como el condado. Una casa de la década de 1980 con techo nuevo con permiso y ventanas de impacto puede comportarse mejor que una más nueva que no tenga ninguna de las dos cosas.
¿Y las inundaciones?
El viento y el agua se aseguran por separado. La mayoría de las pólizas de vivienda no cubren inundaciones, así que revise la zona inundable y la elevación de la casa antes de comprometerse, y pida una cotización contra inundaciones durante el período de inspección.
Las zonas inundables figuran en los mapas de tarifas del seguro contra inundaciones de FEMA (Flood Insurance Rate Maps). Con el sistema de precios actual del programa federal, conocido como Risk Rating 2.0, cada casa se cotiza de forma individual según factores como la elevación, la distancia al agua y el costo de reconstrucción. El certificado de elevación es opcional, pero puede abaratar la póliza. El National Flood Insurance Program (NFIP) cubre hasta $250,000 para la estructura y $100,000 para el contenido, y las pólizas nuevas suelen tener un período de espera de 30 días, según FEMA. No espere a que haya una tormenta en el pronóstico.
Si termina asegurado con Citizens, la cobertura contra inundaciones se está volviendo obligatoria: para viviendas con valor de la estructura de $400,000 o más desde el 1 de enero de 2026, y para el resto de los asegurados de Citizens a partir del 1 de enero de 2027. Confirme la regla vigente con Citizens.
¿Cómo abaratan el seguro las defensas contra huracanes?
Una inspección de mitigación de viento documenta las características anteriores, y las aseguradoras deben aplicar los descuentos de sus tarifas registradas. El informe puede reducir su prima, mientras que su deducible por huracán define cuánto paga usted después de una tormenta.
La prima promedio de seguro de vivienda en Florida en el mercado admitido era de $3,736 en septiembre de 2026, según los reguladores estatales. Las aseguradoras deben ofrecer deducibles por huracán de $500, 2%, 5% y 10% del límite de la vivienda, con algunas excepciones según el monto de cobertura. El deducible se aplica una vez por año calendario para todos los huracanes con la misma aseguradora. Esto significa cada opción sobre $400,000 de cobertura de la vivienda:
| Deducible por huracán | Lo que usted paga antes de que empiece la cobertura |
|---|---|
| $500 fijos | $500 |
| 2% del límite de la vivienda | $8,000 |
| 5% del límite de la vivienda | $20,000 |
| 10% del límite de la vivienda | $40,000 |
Un deducible más alto suele bajar la prima, pero tenga ese monto ahorrado. Nuestra guía completa sobre el seguro de vivienda en el sur de Florida explica cómo comparar cotizaciones.
¿Hay ayudas para pagar las mejoras?
El programa My Safe Florida Home ha ofrecido inspecciones de mitigación de viento gratuitas y subvenciones de hasta $10,000 para techos, ventanas y puertas. Los fondos llegan por rondas, así que verifique su estado antes de contar con ellos.
La ronda de 2025 puso a disposición $352 millones. Los propietarios de bajos ingresos (hasta el 80% del ingreso medio de la zona) podían recibir hasta $10,000, y los de ingresos moderados (por debajo del 120% del ingreso medio de la zona) recibían $2 por cada $1 gastado, como reembolso. Se exigía tener seguro de vivienda. A mayo de 2026, las subvenciones seguían saliendo de fondos sobrantes de 2025, y los legisladores no proponían dinero nuevo. Consulte mysafeflhome.com para conocer su estado actual.
Su lista antes de la temporada
Hágalo antes del 1 de junio, cuando empieza la temporada de huracanes, y otra vez después de cualquier reparación importante.
- Entregue el informe de mitigación de viento a su aseguradora y confirme que los descuentos aparecen en su póliza.
- Ubique y rotule cada panel de persiana con sus herrajes, o confirme las etiquetas de impacto en todos los vidrios.
- Revise la certificación y los refuerzos de la puerta del garaje.
- Fotografíe el techo, las habitaciones y los objetos de valor para sus registros.
- Confirme que su póliza contra inundaciones está vigente; recuerde la espera de 30 días de las pólizas federales nuevas.
- Haga el mantenimiento del generador, si lo tiene, y guarde el combustible de forma segura.
- Sepa cuánto es su deducible por huracán en dólares y tenga ese monto disponible.
Las defensas contra huracanes cambian su costo mensual a través del seguro. Para ver cómo encajan el seguro y los impuestos en un pago con el que se sienta cómodo, pruebe nuestra calculadora de presupuesto.
Esta guía es información general, no asesoría legal, fiscal ni crediticia. Verifique las cifras actuales con su prestamista, su aseguradora o el tasador de propiedades del condado.
Preguntas de los compradores
¿Qué es una inspección de mitigación de viento en Florida?
Es una inspección que documenta las defensas contra huracanes, como la fijación de la cubierta del techo, las conexiones entre techo y muros y la protección de las aberturas. La ley de Florida obliga a las aseguradoras a ofrecer descuentos por estas características, así que el informe puede reducir su prima. Prográmela durante su período de inspección.
¿El condado de Palm Beach está en la High-Velocity Hurricane Zone?
No. La HVHZ abarca solo los condados de Miami-Dade y Broward, así que incluye Pompano Beach, Deerfield Beach y Parkland, pero no Boca Raton ni Delray Beach. Aun así, el condado de Palm Beach es una zona de diseño para vientos de alta velocidad según el Florida Building Code.
¿Qué antigüedad puede tener un techo para conseguir seguro en Florida?
Las aseguradoras no pueden negarse a emitir o renovar una póliza solo porque el techo tenga menos de 15 años. Citizens exige una inspección que acredite al menos cinco años de vida útil restante para techos de tejas asfálticas de más de 25 años y para techos de teja, metal o pizarra de más de 50 años. Las aseguradoras privadas fijan sus propias reglas.
¿Cómo funciona el deducible por huracán en Florida?
Las aseguradoras deben ofrecer deducibles de $500, 2%, 5% y 10% del límite de la vivienda, con algunas excepciones. Se aplica una vez por año calendario para todos los huracanes con la misma aseguradora. Sobre $400,000 de cobertura, un deducible del 2% equivale a $8,000.
Fuentes
- Estatutos de Florida — Sección 627.0629, seguro de propiedad residencial; presentación de tarifas
- Estatutos de Florida — Sección 627.701, deducibles por huracán
- Citizens Property Insurance — Inspecciones
- Engineering Express — ¿Qué es la HVHZ en Florida?
- FEMA — El seguro contra inundaciones, un recurso importante para los floridanos
- WFLX — Al programa My Safe Florida Home le queda dinero para seguir otorgando subvenciones en 2026


