

Seguro de vivienda en el sur de Florida: cuánto cuesta y cómo bajarlo
Cuánto cuesta el seguro de vivienda en el sur de Florida en 2026, qué mueve el precio y qué pasos bajan su prima antes de comprar.
Haga caber el seguro en la mensualidad que desea
¿Cuánto puedes pagar al mes?
/mesPuedes cambiar esta cantidad
La cifra con la que te sientas cómodo: después haremos un par de preguntas más.
Ver qué compra eso Herramienta ilustrativa. No es una oferta de préstamo, tasación ni preaprobación.Respuesta corta
En septiembre de 2026, la prima promedio del mercado autorizado en Florida era de $3,736 al año; las casas costeras del sur de Florida pueden pagar más. Influyen la edad del techo, la mitigación de viento, el año de construcción y la distancia a la costa. La inundación exige una póliza aparte, y las aseguradoras deben ofrecer deducibles por huracán de $500, 2%, 5% o 10%.
El seguro de vivienda en el sur de Florida se mide contra una referencia estatal: según la Office of Insurance Regulation del estado, la prima promedio en el mercado autorizado de Florida era de $3,736 al año en septiembre de 2026. Una casa en Boca Raton, Delray Beach, Deerfield Beach, Pompano Beach o Parkland puede costar más, sobre todo cerca de la costa, y lo que más pesa en el precio es el techo, la protección contra el viento y la distancia de la vivienda al agua.
Piense en su prima como en la libreta de calificaciones de la casa. La aseguradora evalúa la edad del techo, cómo está sujeto, qué protege las ventanas, cuándo se construyó la vivienda y qué tan cerca está del océano. La dirección no se puede cambiar, pero sí puede elegir una casa que salga bien evaluada y asegurarse de que cada punto a favor se refleje en la factura.
A continuación verá qué determina el precio, qué descuentos exige la ley a las aseguradoras y cómo evitar que el seguro se coma en silencio su presupuesto mensual.
Cuánto cuesta el seguro de vivienda en el sur de Florida
El promedio estatal es de $3,736 al año, pero una casa cerca de la costa puede superarlo con holgura. Ese promedio corresponde a aseguradoras autorizadas, incluye la cobertura de viento y excluye las pólizas de Citizens y del mercado de excedentes (surplus lines).
Para planificar, nuestra calculadora de presupuesto usa primas ilustrativas según el tipo de vivienda. Las cifras de condo y townhome cubren solo su póliza de unidad. La cobertura del edificio de un condo se paga a través de la cuota de la asociación.
| Tipo de vivienda | Lo que supone nuestra calculadora | Al mes |
|---|---|---|
| Casa | Unos $5,400 al año | $450 |
| Townhome | Unos $2,000 al año | Unos $167 |
| Condo (póliza de unidad) | Unos $1,700 al año | Unos $142 |
| Promedio de Florida, mercado autorizado (sept. 2026) | $3,736 al año | Unos $311 |
Por fin la tendencia es más favorable. Las tarifas de seguro de vivienda en Florida bajaron un 0.92% en 2025, el único estado con un descenso, mientras que el promedio nacional ponderado subió un 5.5%, según datos de S&P Global citados por la OIR. El 22 de septiembre de 2026, los reguladores aprobaron recortes de entre 3.2% y 10.4% para cuatro aseguradoras que cubren más de 62,000 pólizas. A mayo de 2026, veinte nuevas aseguradoras de propiedad y accidentes habían entrado en Florida desde las reformas de 2022–2023. Nada de esto garantiza que su cotización baje, pero sí significa que vale la pena comparar.
Qué determina su prima
La edad y el estado del techo, las medidas de mitigación de viento, el año de construcción, la distancia a la costa y la zona del código de construcción hacen la mayor parte del trabajo. Dos casas del mismo precio pueden recibir cotizaciones muy distintas.
- Techo. La ley de Florida prohíbe a las aseguradoras negarse a emitir o renovar una póliza solo porque el techo tiene menos de 15 años. Los techos más antiguos también pueden asegurarse si una inspección demuestra que les quedan al menos cinco años de vida útil.
- Protección contra el viento. Las ventanas de impacto o las contraventanas (shutters), la sujeción de la cubierta del techo y las conexiones entre techo y muros cuentan (más detalles abajo).
- Antigüedad de la vivienda. Las casas más antiguas suelen necesitar una inspección de 4 puntos de los sistemas principales antes de que una aseguradora emita la póliza.
- Distancia a la costa. Una casa frente a un canal cerca de Hillsboro Inlet, entre Pompano Beach y Hillsboro Beach, enfrenta una exposición al viento y a inundaciones distinta a la de una casa más tierra adentro en Parkland.
- Zona del código. El condado de Broward forma parte de la High-Velocity Hurricane Zone (zona de huracanes de alta velocidad) del Florida Building Code, que abarca Deerfield Beach, Pompano Beach y Parkland. El condado de Palm Beach, incluidos Boca Raton y Delray Beach, no está en la HVHZ, pero sigue siendo una zona de diseño para vientos de alta velocidad.
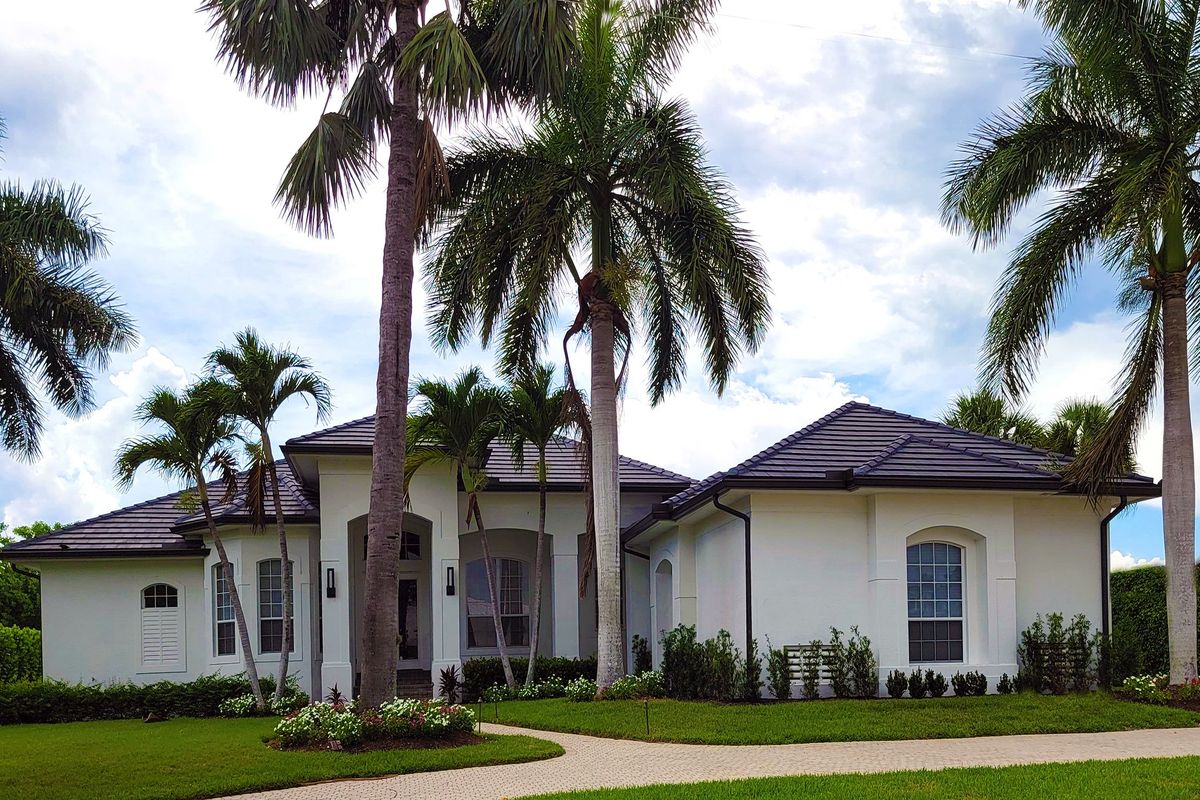
Mitigación de viento: el descuento que exige la ley
La ley de Florida obliga a las aseguradoras a ofrecer descuentos actuarialmente razonables por las medidas de mitigación contra tormentas de viento, de modo que una inspección de mitigación de viento puede bajar su prima. Las aseguradoras también deben publicar en sus sitios web la información sobre estos descuentos.
La ley, F.S. 627.0629, menciona elementos como la sujeción de la cubierta del techo, las conexiones entre techo y muros y la protección de aberturas, por ejemplo ventanas de impacto y contraventanas. Un inspector documenta lo que la casa tiene realmente. Sin esa documentación, la aseguradora no tiene constancia de las características que dan derecho a un crédito.
Pida al vendedor un informe de mitigación de viento existente y, si la casa es antigua, un informe de 4 puntos. Si no existen, encargue esas inspecciones junto con la inspección general de la vivienda. Para casas que necesitan mejoras, el programa estatal My Safe Florida Home ha ofrecido inspecciones gratuitas y subvenciones, pero el estado de sus solicitudes en 2026 es incierto, así que consulte mysafeflhome.com. Nuestra guía para comprar una casa preparada para huracanes en Florida explica qué características importan más.
Deducibles por huracán: la primera cifra que debe revisar
Su deducible por huracán suele ser un porcentaje de la cobertura de la vivienda, no un monto fijo. Las aseguradoras deben ofrecer opciones de $500, 2%, 5% y 10% (con algunas excepciones según el monto de cobertura), y el deducible se aplica una vez por año calendario para todos los huracanes con la misma aseguradora.
Con $400,000 de cobertura de vivienda, las opciones se ven así:
| Deducible por huracán | Lo que paga usted antes de que empiece la cobertura |
|---|---|
| $500 | $500 |
| 2% | $8,000 |
| 5% | $20,000 |
| 10% | $40,000 |
Un deducible más alto baja la prima, pero elija solo uno que pueda pagar con sus ahorros la semana siguiente a una tormenta. Mantenga ese monto separado de su pago inicial y del efectivo para el cierre.
El seguro contra inundaciones es una póliza aparte
La mayoría de las pólizas de vivienda no cubren inundaciones. Necesita una póliza separada, a través del National Flood Insurance Program (NFIP, el programa federal de seguro contra inundaciones) o de una aseguradora privada, y las pólizas nuevas del NFIP suelen tener un período de espera de 30 días.
La cobertura residencial del NFIP llega como máximo a $250,000 para la estructura y $100,000 para el contenido. Desde Risk Rating 2.0, el NFIP calcula el precio de cada vivienda de forma individual, según la elevación, la distancia al agua y el costo de reconstrucción, y no principalmente según la zona de inundación. El certificado de elevación es opcional, pero puede reducir el costo.
Los prestamistas exigen seguro contra inundaciones para préstamos con respaldo federal en Special Flood Hazard Areas (zonas de alto riesgo de inundación). Incluso fuera de esas zonas, vale la pena cotizar si la casa está cerca del Intracoastal o de un canal. Por la espera de 30 días, contrátelo mucho antes de que amenace una tormenta, no cuando ya aparece en el pronóstico.
Citizens, condos y la aseguradora de último recurso
Citizens Property Insurance Corp. es la aseguradora de último recurso creada por el estado, y se está reduciendo a medida que regresan las aseguradoras privadas. Las pólizas vigentes bajaron de 395,337 a fines de 2025 a 293,772 al 31 de mayo de 2026.
Si una casa termina asegurada con Citizens, hay dos reglas importantes. Citizens exige una inspección de 4 puntos para viviendas de más de 20 años, e inspecciones de techo para techos de tejas asfálticas (shingle) de más de 25 años o de teja, metal o pizarra de más de 50 años. Además, está implantando de forma gradual la cobertura obligatoria contra inundaciones: para viviendas valuadas en $400,000 o más desde el 1 de enero de 2026, y para todos los demás asegurados a partir del 1 de enero de 2027 (confirme la regla vigente con Citizens).
Quien compra un condo contrata una póliza de unidad, conocida a menudo como HO-6, para el interior, sus pertenencias y la responsabilidad civil, mientras que la póliza maestra cubre el edificio y se paga con la cuota de la asociación. El mercado de seguros solo de viento para condos también ha mejorado: las aseguradoras que lo ofrecen en Broward, Miami-Dade y Palm Beach pasaron de una a cinco. Nuestra comparación entre condo, townhome o casa muestra cómo se suman estos costos según el tipo.
Cómo bajar el costo del seguro antes de comprar
El mejor momento para bajar su prima es antes de firmar, mientras todavía puede retirarse. Pida cotizaciones reales durante el período de inspección, no después de que termine.
- Pida al vendedor la edad del techo, los permisos y cualquier informe de mitigación de viento y de 4 puntos.
- Consiga al menos dos o tres cotizaciones en los primeros días de su período de inspección.
- Encargue una inspección de mitigación de viento si no hay un informe reciente.
- Compare los deducibles por huracán uno al lado del otro y cotice la opción del 2%, no solo la prima más barata.
- Pida una cotización contra inundaciones, aunque la casa esté fuera de una zona de alto riesgo.
- En un condo, lea el resumen de la póliza maestra y pregunte qué incluye la cuota de la asociación.
- Sume la prima a su presupuesto mensual antes de hacer una oferta, no después.
El seguro es uno de los pocos gastos de vivienda que puede volver a comparar cada año. Ponga hoy una cifra realista en su presupuesto y tome cualquier descuento que consiga más adelante como un extra.
Esta guía es información general, no asesoría legal, fiscal ni crediticia. Verifique las cifras actuales con su prestamista, su aseguradora o el tasador de propiedades del condado.
Preguntas de los compradores
¿Cuándo debo pedir cotizaciones de seguro al comprar una casa en Florida?
Durante el período de inspección, idealmente en los primeros días. Si un problema en el techo o en la inspección de 4 puntos hace que la casa sea difícil de asegurar, todavía puede renegociar o retirarse. Si espera a que termine el período de inspección, pierde esa opción.
¿El seguro de vivienda cubre las inundaciones por huracán en Florida?
Por lo general, no. El daño por viento lo cubre la póliza de vivienda, sujeto al deducible por huracán, pero la inundación requiere una póliza aparte del NFIP o de una aseguradora privada. Las pólizas nuevas del NFIP suelen tener un período de espera de 30 días.
¿Conviene asegurar una casa del sur de Florida con Citizens?
Citizens Property Insurance Corp. es la aseguradora de último recurso creada por el estado, así que compare primero cotizaciones privadas; su número de pólizas bajó de 395,337 a fines de 2025 a 293,772 al 31 de mayo de 2026, a medida que las pólizas pasaron a aseguradoras privadas. Si termina con Citizens, esta exige una inspección de 4 puntos para casas de más de 20 años y está implantando de forma gradual la cobertura obligatoria contra inundaciones, que alcanzará a todos los asegurados restantes a partir del 1 de enero de 2027.
¿Qué cubre la póliza de seguro del propietario de un condo?
La póliza de unidad de condo, conocida a menudo como HO-6, suele cubrir el interior, sus pertenencias y la responsabilidad civil. La póliza maestra de la asociación cubre el edificio y se paga a través de su cuota. Vea cómo se compara por tipo de vivienda en nuestra guía de condo, townhome o casa.
Fuentes
- Florida Realtors — Florida aprueba más recortes en las tarifas de seguro de vivienda
- Florida OIR — Nuevas aseguradoras de propiedad y accidentes entran al mercado
- Florida Statutes — Sección 627.0629 (descuentos por mitigación de viento)
- Florida Statutes — Sección 627.701 (deducibles por huracán)
- Citizens Property Insurance — Inspecciones
- FEMA — El seguro contra inundaciones, un recurso importante para los floridanos


