

Condo, townhome o casa en el sur de Florida: ¿cuál le conviene?
Cuotas de HOA, seguro, reparaciones, las nuevas leyes de condos y financiamiento: cómo se comparan de verdad condos, townhomes y casas mes a mes.
Condo, townhome o casa: ¿qué compra su presupuesto?
¿Cuánto puedes pagar al mes?
/mesPuedes cambiar esta cantidad
La cifra con la que te sientas cómodo: después haremos un par de preguntas más.
Ver qué compra eso Herramienta ilustrativa. No es una oferta de préstamo, tasación ni preaprobación.Respuesta corta
En el sur de Florida, un condo suele tener el precio y el seguro más bajos, pero las cuotas de HOA más altas y queda expuesto a aportes a reservas y cuotas extraordinarias por las nuevas leyes de seguridad de condos. Una casa paga las cuotas más bajas, pero el seguro más alto y cada reparación. El townhome suele quedar en medio. Compare el costo mensual total, no el precio.
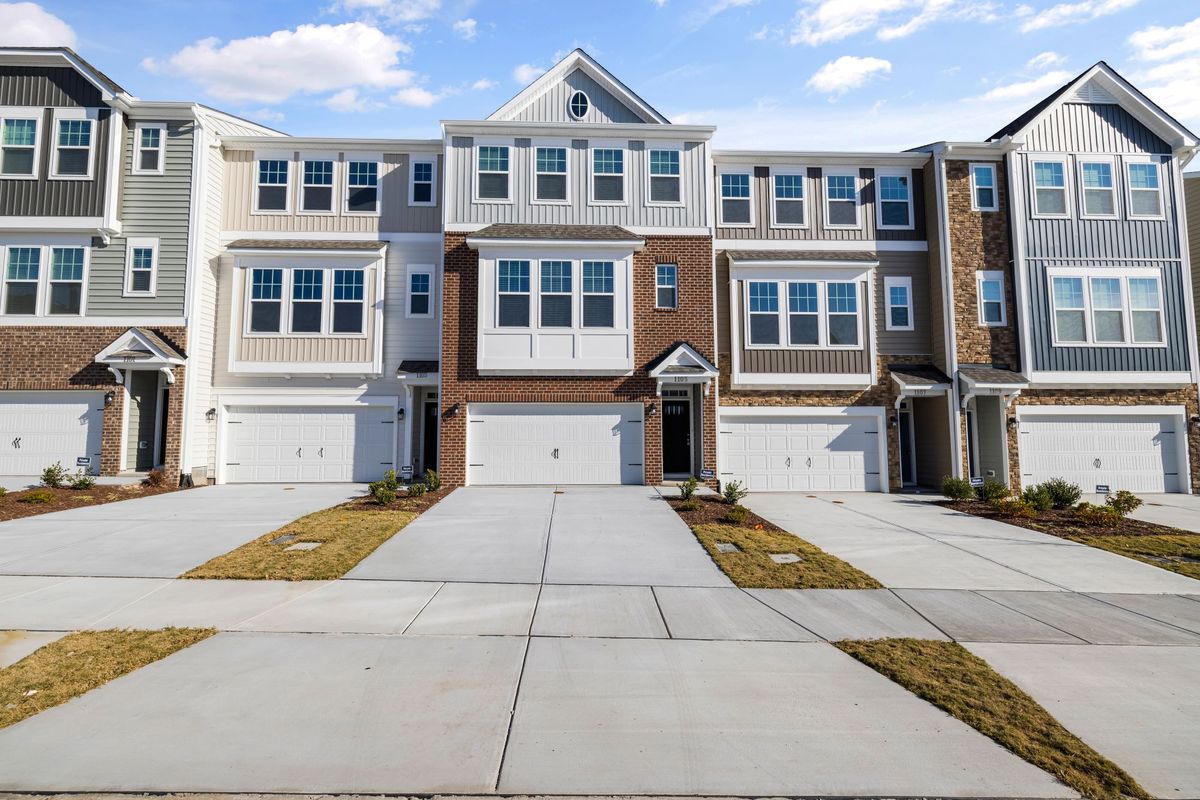
Al elegir entre condo, townhome o casa, el sur de Florida invierte la lógica habitual: la vivienda más barata de comprar no siempre es la más barata de mantener. Un condo suele tener el precio y el seguro más bajos, pero las cuotas de la HOA (asociación de propietarios) más altas; una casa tiene las cuotas más bajas, pero el seguro más alto y todas las reparaciones; y un townhome (casa adosada) queda en medio.
La forma más fácil de distinguirlos es una sola pregunta: ¿de quién es el techo? En una casa es suyo, junto con el deducible de huracán y la factura del reemplazo. En un condo, el techo es de todos, y usted lo paga a través de las cuotas, las reservas y alguna cuota extraordinaria ocasional. Un townhome puede caer de un lado o del otro, según sus documentos.
A continuación comparamos los tres en costo mensual, mantenimiento, las nuevas leyes de condos de Florida, financiamiento y reventa.
Cuánto cuesta cada tipo al mes
Al mismo precio, un condo puede tener el total mensual más alto, porque sus cuotas de HOA pesan más que su seguro más barato. El townhome suele resultar el más bajo, y la casa queda en medio antes de contar las reparaciones.
Tomemos una compra de $400,000 en Deerfield Beach con un 20% de enganche y una tasa redonda del 7%, cerca de donde estaban las tasas a 30 años en octubre de 2026. El impuesto usa el supuesto de 1.55% de nuestra calculadora para Deerfield Beach; el seguro y la HOA usan sus cifras típicas para cada tipo.
| Costo mensual | Casa | Townhome | Condo |
|---|---|---|---|
| Capital e intereses (préstamo de $320,000) | $2,129 | $2,129 | $2,129 |
| Impuesto a la propiedad (1.55%) | $517 | $517 | $517 |
| Seguro | $450 | $167 | $142 |
| Cuotas de HOA | $220 | $420 | $650 |
| Total | $3,316 | $3,233 | $3,438 |
La diferencia en el seguro se debe a lo que cubre cada póliza. La de una casa asegura toda la estructura, techo incluido. La del propietario de un condo cubre la unidad, mientras que el seguro del edificio se paga dentro de las cuotas de la HOA. Esa es una de las razones por las que las cuotas de condo son altas. Para cotizaciones y descuentos, consulte nuestra guía sobre el seguro de vivienda en el sur de Florida.
Claro que en la vida real rara vez se compara a un mismo precio. El mismo presupuesto mensual compra un precio distinto para cada tipo, porque las cuotas y el seguro se llevan tajadas diferentes, así que calcule su número para cada tipo en nuestra calculadora de presupuesto.
Mantenimiento: quién arregla qué
En una casa, cada reparación corre por su cuenta; en un condo, la asociación se encarga del edificio y les pasa la cuenta a todos. Los townhomes varían, así que mandan los documentos.
- Casa: el techo, las ventanas, la pintura exterior, la piscina, el jardín y la protección contra huracanes son suyos. Usted decide cuándo, pero paga cada sorpresa.
- Townhome: algunas asociaciones cubren techos y exteriores; otras, solo las áreas comunes. Lea qué incluyen las cuotas antes de comparar.
- Condo: la asociación mantiene la estructura y los sistemas compartidos. Usted se ocupa del interior de su unidad y comparte el resto mediante cuotas ordinarias y extraordinarias.
Los deducibles de huracán muestran la diferencia con claridad. Las aseguradoras de Florida deben ofrecer deducibles de $500, 2%, 5% y 10% del límite de la vivienda, de modo que el dueño de una casa con un deducible del 2% sobre $300,000 de cobertura asume $6,000 de riesgo, aplicado una vez por año calendario para todos los huracanes con la misma aseguradora.
Las leyes de seguridad de condos de Florida y lo que significan para el comprador
Desde el derrumbe de Surfside, Florida exige que los edificios de condos más antiguos de tres o más pisos habitables se inspeccionen y financien reservas reales para reparaciones mayores. Eso hace los edificios más seguros, y puede encarecer la propiedad.
Inspecciones milestone
Los edificios de condos y cooperativas de 3 o más pisos habitables necesitan una inspección milestone (inspección estructural periódica) antes del 31 de diciembre del año en que el edificio cumple 30 años, y luego cada 10 años. La autoridad de construcción local puede exigirla a los 25 años según las condiciones locales, incluida la cercanía al agua salada.
Estudios de reservas de integridad estructural
Esos mismos edificios necesitan un SIRS al menos cada 10 años. Abarca el techo, la estructura, la protección ignífuga y contra incendios, la plomería, la instalación eléctrica, la impermeabilización y la pintura exterior, y las ventanas y puertas exteriores. Para los presupuestos adoptados a partir del 31 de diciembre de 2024, las asociaciones obligadas a tenerlo ya no pueden renunciar a las reservas ni reducirlas para esos elementos. Una ley de 2025 da cierto alivio: tras una inspección milestone, los propietarios pueden votar para pausar o reducir esos aportes durante un máximo de dos presupuestos mientras financian las reparaciones.
El resultado práctico son cuotas más altas o cuotas extraordinarias en muchos edificios antiguos. Los condos tipo townhome de dos pisos y las casas quedan fuera de estas reglas específicas de inspección y SIRS, aunque sus asociaciones igual fijan presupuestos.
Florida también le da tiempo para leer. Quien compra un condo de reventa puede cancelar dentro de los 7 días, sin contar fines de semana ni feriados legales, tras recibir los documentos, que en los contratos posteriores al 31 de diciembre de 2024 incluyen el resumen de la inspección milestone y el SIRS más reciente cuando corresponda. Si compra nuevo a un desarrollador, tiene 15 días después de firmar.
Financiamiento: los condos se examinan más de cerca
Los prestamistas evalúan el edificio del condo además del comprador, así que un condo puede ser más difícil o más caro de financiar que una casa al mismo precio. Pregunte a su prestamista por el edificio concreto antes de hacer una oferta.
Los ajustes de precio por préstamo de Fannie Mae tienen en cuenta el tipo de propiedad, incluidos los condos, junto con el puntaje de crédito y el enganche. Los prestamistas también revisan el presupuesto, las reservas y el seguro de la asociación, y algunos edificios no cumplen los requisitos de determinado programa de préstamo. Si piensa usar FHA, pregunte pronto si el edificio califica; nuestra guía de préstamos FHA frente a convencionales explica las ventajas y desventajas.
Reventa y a quién le conviene cada tipo
Las casas suelen atraer al grupo más amplio de compradores. Los condos en edificios antiguos que enfrentan grandes reparaciones pueden costar más de vender hasta que las obras estén financiadas, así que las finanzas del edificio importan tanto como la unidad.
Los niveles de precio muestran cuánto influye esa mezcla en cada ciudad. La mediana de Redfin de septiembre de 2026, con todos los tipos de vivienda, fue de $324,845 en Deerfield Beach, con abundancia de condos, y de $1,179,438 en Parkland, un mercado construido en torno a comunidades planificadas como Heron Bay y MiraLago. En Boca Raton y Pompano Beach se encuentran los tres tipos.
- Condo: propietarios que quieren cerrar con llave y viajar, residentes de temporada y compradores que quieren la playa cerca y olvidarse del mantenimiento.
- Townhome: compradores primerizos y familias pequeñas que buscan más espacio sin un jardín completo.
- Casa: familias, dueños de mascotas y cualquiera que quiera controlar las reparaciones sin depender del presupuesto compartido de un edificio.
Su lista de verificación antes de ofertar
Antes de elegir un condo o una vivienda con HOA, consiga los documentos que muestran sus finanzas. Estos seis cubren la mayor parte del riesgo:
- El presupuesto vigente y el estado financiero de cierre del ejercicio.
- El SIRS más reciente y el resumen de la inspección milestone, si el edificio los necesita.
- Las actas de las reuniones de la junta, para ver reparaciones o cuotas extraordinarias en discusión.
- Cualquier cuota extraordinaria pendiente o aprobada.
- Los datos del seguro maestro de la asociación.
- El certificado de estoppel, que una asociación del condo debe emitir dentro de los 10 días hábiles siguientes a la solicitud.
En una HOA que no es de condo, debe recibir un resumen de divulgación antes de firmar. Si no lo recibe, puede anular el contrato dentro de los 3 días siguientes a recibirlo o antes del cierre, lo que ocurra primero.
Esta guía es información general, no asesoría legal, fiscal ni crediticia. Verifique las cifras actuales con su prestamista, su aseguradora o el tasador de propiedades del condado.
Preguntas de los compradores
¿Por qué están subiendo las cuotas de HOA de los condos en Florida?
Para los presupuestos adoptados a partir del 31 de diciembre de 2024, las asociaciones de condos que necesitan un estudio de reservas de integridad estructural ya no pueden renunciar a las reservas ni reducirlas para los elementos que este cubre. Muchas asociaciones están financiando esas reservas y reparaciones con cuotas más altas, cuotas extraordinarias o préstamos. Pida el presupuesto vigente y cualquier cuota extraordinaria prevista.
¿Qué es un SIRS al comprar un condo en Florida?
Un estudio de reservas de integridad estructural estima lo que un edificio de condos necesitará reparar o reemplazar, como el techo, la estructura, la plomería, la instalación eléctrica y la impermeabilización, y cuánto debe ahorrar. Los edificios de 3 o más pisos habitables deben tener uno al menos cada 10 años. En los contratos posteriores al 31 de diciembre de 2024, el vendedor debe entregar el más reciente cuando corresponda.
¿Un townhome es un condo en Florida?
No siempre. Algunas comunidades de townhomes las administra una asociación de propietarios y otras están constituidas como condos, lo que implica las reglas de condo. Los documentos constitutivos lo indican, así que revíselos antes de firmar.
¿El seguro de vivienda es más barato para un condo?
Normalmente sí, porque la póliza del propietario de la unidad cubre el interior, mientras que la asociación asegura el edificio con las cuotas. Nuestra calculadora supone unos $1,700 al año para un condo, $2,000 para un townhome y $5,400 para una casa. Pida cotizaciones reales para cualquier vivienda que esté considerando.
Fuentes
- Florida Statutes 553.899 — Inspecciones milestone
- Florida Statutes 718.112 — Presupuestos, reservas y SIRS de condos
- Florida Statutes 718.503 — Divulgaciones al comprador de condo y cancelación
- Florida Statutes 720.401 — Resumen de divulgación de la HOA
- Fannie Mae — Matriz de ajustes de precio por préstamo (LLPA)
- Lowndes — Se promulga la reforma de condos de Florida (HB 913)


