

Страхование жилья в Южной Флориде: сколько стоит полис и как снизить цену
Сколько стоит страхование дома в Южной Флориде в 2026 году, от чего зависит цена и как снизить страховую премию ещё до покупки.
Впишите страховку в комфортный ежемесячный платёж
Сколько вы готовы платить в месяц?
/месЭту сумму можно изменить
Та сумма, с которой вам спокойно, — дальше зададим ещё пару вопросов.
Посмотреть, что это покупает Только ориентировочный инструмент планирования. Не является предложением кредита, оценкой или pre-approval.Коротко
На сентябрь 2026 г. средняя годовая премия по страхованию жилья на лицензированном рынке Флориды составляла $3,736, а дома у побережья Южной Флориды обходятся дороже. Цену определяют возраст крыши, защита от ветра, год постройки и близость к океану. Наводнение страхуется отдельным полисом, а страховщики обязаны предлагать ураганную франшизу $500, 2%, 5% или 10%.
Страхование жилья в Южной Флориде принято сравнивать с общим ориентиром по штату: по данным Office of Insurance Regulation (регулятора страхового рынка Флориды), на сентябрь 2026 г. средняя премия на лицензированном рынке составляла $3,736 в год. Частный дом в Boca Raton, Delray Beach, Deerfield Beach, Pompano Beach или Parkland может стоить дороже, особенно у побережья, а сильнее всего на цену влияют крыша, защита от ветра и расстояние до воды.
Страховая премия — это, по сути, табель успеваемости дома. Страховщик оценивает возраст крыши и способ её крепления, защиту окон, год постройки и близость к океану. Адрес вы не измените, зато можете выбрать дом с хорошими «оценками» и проследить, чтобы каждый его плюс отразился в счёте.
Разберём, из чего складывается цена, какие скидки страховщики обязаны давать по закону и как не позволить страховке незаметно съесть ваш ежемесячный бюджет.
Сколько стоит страхование жилья в Южной Флориде
В среднем по штату — $3,736 в год, но частный дом у побережья может обойтись заметно дороже. Эта средняя учитывает лицензированных страховщиков, включая покрытие от ветра, и не включает Citizens и полисы рынка surplus lines (нелицензированных страховщиков).
Для планирования наш калькулятор бюджета на жильё использует примерные премии по типу жилья. Для кондо и таунхаусов указана только стоимость полиса на ваше собственное жильё. Страхование самого здания в кондо оплачивается через взнос ассоциации.
| Тип жилья | Заложено в нашем калькуляторе | В месяц |
|---|---|---|
| Дом | Около $5,400 в год | $450 |
| Таунхаус | Около $2,000 в год | Около $167 |
| Кондо (полис на квартиру) | Около $1,700 в год | Около $142 |
| Средняя по Флориде, лицензированный рынок (сентябрь 2026 г.) | $3,736 в год | Около $311 |
Тенденция наконец благоприятная. По данным S&P Global, на которые ссылается OIR, в 2025 г. тарифы на страхование жилья во Флориде снизились на 0.92% — это единственный штат со снижением, тогда как средневзвешенный показатель по стране вырос на 5.5%. 22 сентября 2026 г. регулятор одобрил снижение тарифов на 3.2–10.4% для четырёх страховщиков, у которых более 62,000 полисов. К маю 2026 г. после реформ 2022–2023 гг. на рынок Флориды вышли двадцать новых компаний по страхованию имущества и ответственности. Это не гарантирует, что именно ваше предложение подешевеет, но сравнивать цены определённо стоит.
От чего зависит страховая премия
Основную роль играют возраст и состояние крыши, защита от ветра, год постройки, расстояние до побережья и зона строительных норм. Два дома одинаковой цены могут получить совсем разные предложения.
- Крыша. Закон Флориды запрещает страховщикам отказывать в выдаче или продлении полиса только потому, что крыше меньше 15 лет. Более старую крышу тоже можно застраховать, если инспекция подтвердит, что ей осталось служить не менее пяти лет.
- Защита от ветра. Учитываются ударопрочные окна или ставни, крепление настила крыши и соединение крыши со стенами (подробнее ниже).
- Возраст дома. Для старых домов страховщик нередко требует 4-point инспекцию — проверку четырёх основных систем — прежде чем выдать полис.
- Расстояние до побережья. Дом на канале у Hillsboro Inlet, между Pompano Beach и Hillsboro Beach, подвержен ветру и наводнениям иначе, чем дом в глубине материка в Parkland.
- Зона строительных норм. Округ Broward входит в High-Velocity Hurricane Zone (зону ураганов с высокой скоростью ветра) по Florida Building Code — сюда относятся Deerfield Beach, Pompano Beach и Parkland. Округ Palm Beach, включая Boca Raton и Delray Beach, в HVHZ не входит, но тоже относится к зоне расчёта на высокую скорость ветра.
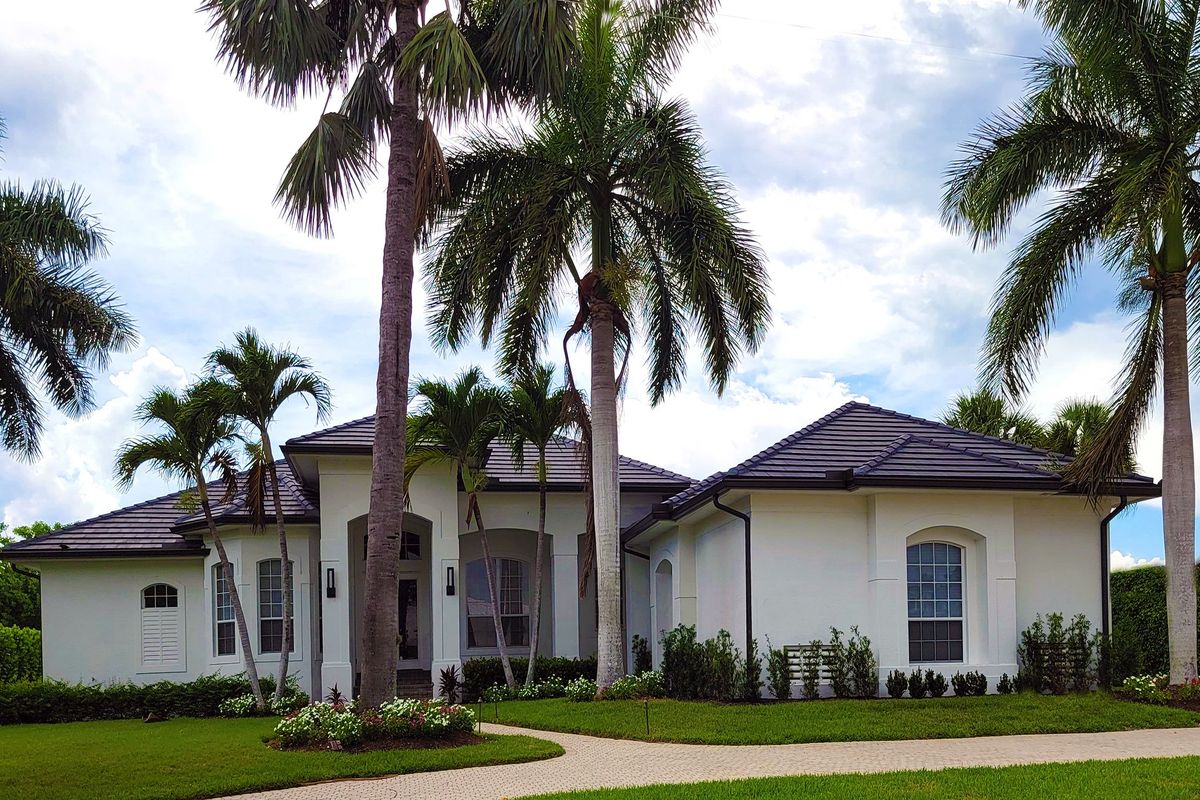
Защита от ветра: скидка, которую требует закон
Закон Флориды обязывает страховщиков предлагать актуарно обоснованные скидки за элементы защиты от ураганного ветра, поэтому инспекция wind mitigation может снизить вашу премию. Кроме того, страховщики должны публиковать информацию о таких скидках на своих сайтах.
В статье закона F.S. 627.0629 перечислены, например, крепление настила крыши, соединение крыши со стенами и защита проёмов — ударопрочные окна и ставни. Инспектор фиксирует, что в доме есть на самом деле. Без такого документа у страховщика нет сведений об элементах, за которые положена скидка.
Попросите у продавца действующий отчёт wind mitigation, а для старого дома — ещё и отчёт 4-point. Если их нет, закажите эти инспекции вместе с общей инспекцией дома. Для домов, которым нужна модернизация, программа штата My Safe Florida Home предлагала бесплатные инспекции и гранты, но приём заявок в 2026 г. под вопросом — уточняйте на mysafeflhome.com. Какие элементы важнее всего, рассказываем в статье о покупке дома, готового к ураганам, во Флориде.
Ураганная франшиза: что проверить в первую очередь
Ураганная франшиза (сумма, которую вы платите сами) часто считается в процентах от страховой суммы на дом, а не фиксированной суммой. Страховщики обязаны предлагать варианты $500, 2%, 5% и 10% (с некоторыми исключениями в зависимости от суммы покрытия), и франшиза применяется один раз за календарный год ко всем ураганам у одного страховщика.
При покрытии дома на $400,000 выбор выглядит так:
| Ураганная франшиза | Вы платите до начала выплат |
|---|---|
| $500 | $500 |
| 2% | $8,000 |
| 5% | $20,000 |
| 10% | $40,000 |
Чем выше франшиза, тем ниже премия, но выбирайте только такую, которую сможете оплатить из сбережений через неделю после шторма. Держите эту сумму отдельно от первоначального взноса и денег на закрытие сделки.
Страховка от наводнения — отдельный полис
Большинство полисов домовладельца не покрывают наводнение. Нужен отдельный полис — через National Flood Insurance Program (федеральную программу страхования от наводнений) или у частной компании, причём у новых полисов NFIP обычно действует 30-дневный период ожидания.
Максимальное покрытие NFIP для жилья — $250,000 на здание и $100,000 на имущество. С введением Risk Rating 2.0 NFIP рассчитывает цену для каждого дома индивидуально — по высоте над уровнем моря, расстоянию до воды и стоимости восстановления, а не в основном по зоне затопления. Сертификат высоты (elevation certificate) необязателен, но может снизить стоимость.
Для кредитов с федеральной поддержкой в Special Flood Hazard Areas (зонах повышенного риска наводнений) кредиторы требуют страховку от наводнения. Но и за пределами этих зон для дома у Intracoastal или канала стоит запросить предложение. Из-за 30-дневного ожидания покупайте полис заранее, а не тогда, когда шторм уже в прогнозе.
Citizens, кондо и страховщик последней инстанции
Citizens Property Insurance Corp. — созданный штатом страховщик последней инстанции, и по мере возвращения частных компаний он сокращается. Число действующих полисов уменьшилось с 395,337 в конце 2025 г. до 293,772 к 31 мая 2026 г.
Если дом попадает в Citizens, важны два правила. Citizens требует 4-point инспекцию для домов старше 20 лет и инспекцию крыши — для крыш из битумной черепицы старше 25 лет или из черепицы, металла либо сланца старше 50 лет. Кроме того, компания поэтапно вводит обязательное страхование от наводнения: с 1 января 2026 г. — для домов стоимостью от $400,000, а с 1 января 2027 г. — для всех остальных клиентов (уточняйте действующее правило в Citizens).
Покупатель квартиры в кондо оформляет полис на квартиру, часто называемый HO-6, — на отделку, имущество и ответственность, а здание покрывает общий полис, оплачиваемый через взнос ассоциации. Рынок страхования кондо только от ветра тоже стал лучше: число страховщиков в Broward, Miami-Dade и Palm Beach выросло с одного до пяти. В нашем сравнении кондо, таунхауса и дома показано, как эти расходы складываются для каждого типа жилья.
Как снизить стоимость страховки до покупки
Лучшее время снизить премию — до подписания, пока ещё можно отказаться от сделки. Запрашивайте реальные предложения в период инспекции, а не после его окончания.
- Узнайте у продавца возраст крыши, разрешения на работы и попросите отчёты wind mitigation и 4-point, если они есть.
- Получите хотя бы два-три предложения в первые дни периода инспекции.
- Закажите инспекцию wind mitigation, если свежего отчёта нет.
- Сравните ураганные франшизы бок о бок и посчитайте вариант 2%, а не только самую низкую премию.
- Запросите предложение по страховке от наводнения, даже если дом вне зоны высокого риска.
- Для кондо прочитайте сводку общего полиса и спросите, что входит во взнос ассоциации.
- Добавьте премию в ежемесячный бюджет до того, как сделаете предложение о покупке, а не после.
Страховка — одна из немногих статей расходов на жильё, которую можно пересматривать каждый год. Заложите реалистичную сумму в бюджет уже сейчас, а любую скидку, которую удастся получить позже, считайте приятным бонусом.
Эта статья — общая информация, а не юридическая, налоговая или кредитная консультация. Проверяйте актуальные цифры у кредитора, страховщика или в службе оценки недвижимости округа.
Вопросы покупателей
Когда запрашивать страховые предложения при покупке дома во Флориде?
В период инспекции, лучше всего в первые же дни. Если из-за крыши или замечаний 4-point инспекции дом трудно застраховать, вы ещё успеете пересмотреть условия или отказаться от сделки. Когда период инспекции закончится, такой возможности уже не будет.
Покрывает ли страховка жилья наводнение после урагана во Флориде?
Как правило, нет. Ущерб от ветра покрывает обычный полис домовладельца — с учётом ураганной франшизы, а для наводнения нужен отдельный полис NFIP или частной компании. У новых полисов NFIP обычно действует 30-дневный период ожидания.
Стоит ли страховать дом в Южной Флориде в Citizens?
Citizens Property Insurance Corp. — созданный штатом «страховщик последней инстанции», поэтому сначала сравните предложения частных компаний; число полисов Citizens сократилось с 395,337 в конце 2025 г. до 293,772 к 31 мая 2026 г., поскольку клиенты переходят к частным страховщикам. Если вы всё же окажетесь в Citizens, учтите: для домов старше 20 лет компания требует 4-point инспекцию и поэтапно вводит обязательное страхование от наводнения — для всех оставшихся клиентов с 1 января 2027 г.
Что покрывает страховка владельца квартиры в кондо?
Полис на квартиру, который часто называют HO-6, обычно покрывает внутреннюю отделку, ваше имущество и гражданскую ответственность. Само здание покрывает общий полис ассоциации, оплачиваемый из ваших взносов. Как эти расходы различаются по типу жилья, читайте в нашем сравнении кондо, таунхауса и дома.
Источники
- Florida Realtors — Флорида одобрила новые снижения тарифов на страхование жилья
- Florida OIR — Новые компании по страхованию имущества и ответственности на рынке
- Florida Statutes — статья 627.0629 (скидки за защиту от ветра)
- Florida Statutes — статья 627.701 (ураганные франшизы)
- Citizens Property Insurance — Инспекции
- FEMA — Страхование от наводнения: важный ресурс для жителей Флориды


